
【イベントレポート】既存MAの「宝の持ち腐れ」を金額換算してみた
MAを導入したのに、使っているのは結局メルマガ配信だけ。
それでも毎月のライセンス費用と運用工数だけが積み上がり、「これ、本当に回収できているのか?」と感じているBtoBマーケティング担当者は少なくありません。
本記事は、既存MAの費用対効果を 「真のCPA」で可視化し、宝の持ち腐れを解消するための考え方
を解説したセミナーレポートです。セミナーでは、真のCPAの算出手順、宝の持ち腐れが起きやすい
構造、見直しの選択肢と判断のポイントを解説しました。
- この記事の要点
本ウェビナーでは、既存MAが「高額なメルマガ配信ツール」と化してしまう状況を、コストと運用の両面から整理しました。要点を3つにまとめます。
「真のCPA」でMAの費用対効果を客観的に把握する
MAツールの費用対効果を正しく評価するには、月額ライセンス費用だけでなく、運用にかかる人件費まで含めた 「真のCPA」で判断することが不可欠です。まずは自社の数字に置き換えて算出し、許容できる水準かを確認します。
「使いこなせない」根本原因は、オーバースペックと運用負荷にある
導入後に活用が進まない背景には、現場のスキル不足ではなく、機能疲労や複雑な運用設計による負荷があります。
成果が出にくい設計ほど運用工数が増え、結果として「宝の持ち腐れ」に陥りやすくなります。
「引き算のマーケティング」で、ムダを減らし成果に集中する
多機能を使い切ることを目的にせず、必要十分な機能に絞り込むことで運用工数を削減できます。浮いた時間を、企画・顧客理解・商談につながる施策に再投資することが、ROIを改善する現実的な道筋です。
登壇者紹介

株式会社ベーシック ferret事業部
鈴置 隼人
大手広告会社での営業職を経て、SaaS企業にてカスタマーサクセスに従事。CRMマネジメントをはじめ、ロータッチおよびテックタッチ体制の立ち上げと基盤構築を牽引。 2022年に株式会社ベーシックへ入社後、国内最大級のWebマーケティングメディア「ferret」の運営に関わり、関連ソリューション部門でのメールマーケティング推進を経験。その後、顧客のマーケティング活動をより強固に支援するため「ferret MA」の専任セールスを担当。現在は、多数の企業に向けてMAツールの導入・乗り換え支援に伴走している。
\ コスト・属人化・ツール連携…MA運用のお悩みをお気軽にご相談ください /
目次[非表示]
はじめに:既存MAは「高額なメルマガ配信ツール」になっていませんか?
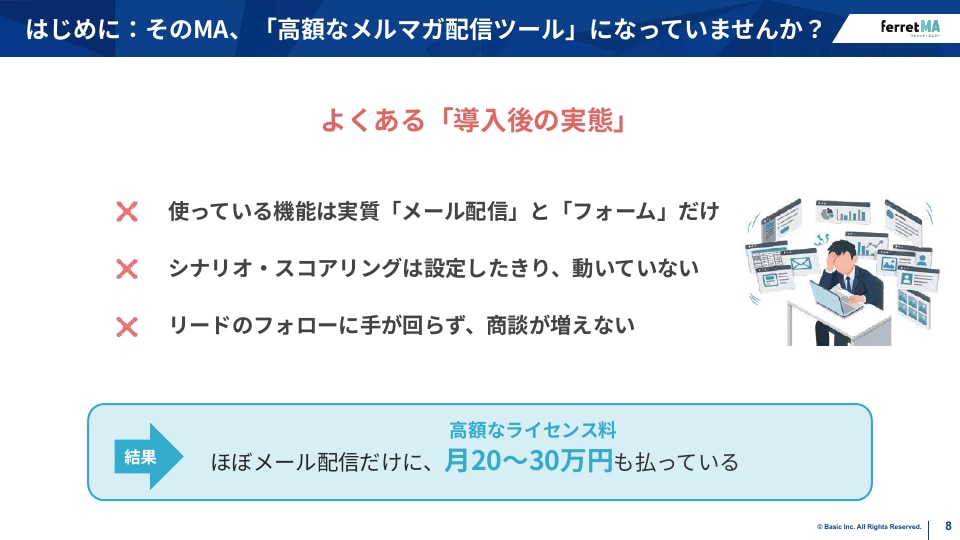
多くのBtoB企業でMAツールが導入されているにもかかわらず、「高額なメルマガ配信ツール」と
化し、その費用対効果に疑問が生じている状況が散見されます。
MAツールが持つ多様な機能を活用しきれていない 「宝の持ち腐れ」状態は、本来得られるはずの成果を阻害し、コストばかりがかさむ原因となります。
MAツールの「宝の持ち腐れ」が起こる実態
MAツールを導入したものの、実質的に利用している機能はメールの一斉配信とフォーム機能に限られている企業が多く存在します。本来MAが持つシナリオ設計やスコアリングといった高度な機能は、
導入当初に設定されたきり活用されず、放置されているケースも少なくありません。結果として、
リードの適切なフォローアップが進まず、商談創出に繋がらないという課題を抱えています。
このように、高額なライセンス費用を支払いながらも、MAツールを限定的な機能しか使えていない
状態は、まさに「宝の持ち腐れ」と言えるでしょう。
MAツールに期待する「理想の費用対効果」とは
企業がMAツールに投資する際、経営サイドからはその費用対効果を客観的な数字で説明できることが求められます。単に多機能だからという理由で高額なツールを導入しても、実際の運用が伴わなければ、その費用が適正であるか判断できません。
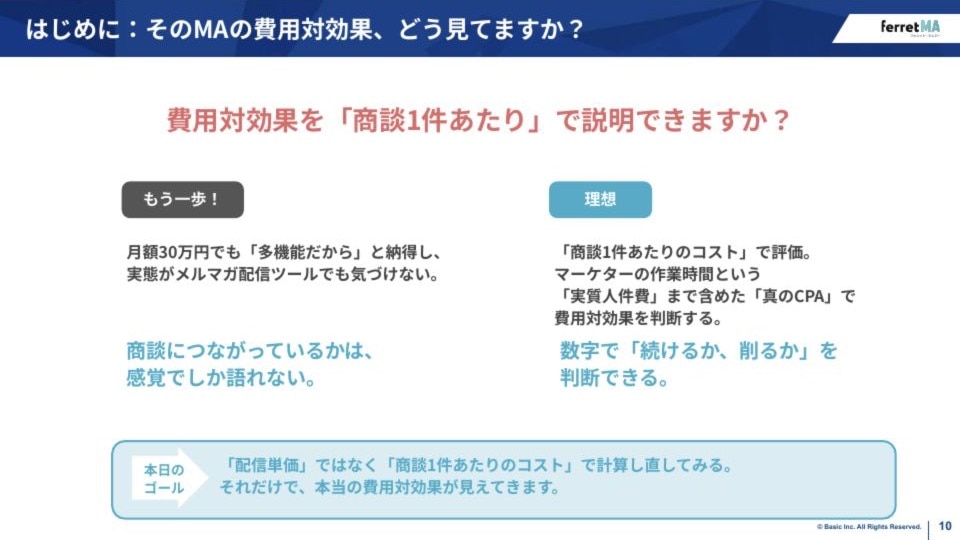
理想的な状態は、MAツールを通じて創出された商談数に基づき、1件あたりのコストを明確に評価
できることです。このコストには、ツールのライセンス費用だけでなく、運用に携わるマーケターの
作業時間といった実質的な人件費も含まれます。
これらの要素を総合的に算出した 「真のCPA(商談1件あたり獲得コスト)」で費用対効果を判断し、「ツールを継続するか、あるいは見直すか」という経営判断を下せる状態が望ましいとされます。
STEP1:あなたの「真のCPA」を出して現状を可視化する
多くのBtoB企業がMAツールの費用対効果を測る際に、ライセンス費用のみを考慮し、運用の人件費を見落としていることがあります。MAツールの 「真のCPA」(商談1件あたりの本当のコスト)を算出
するには、ライセンス費用に加え、運用にかかる人件費も加味することが重要です。
「真のCPA」の計算式と、人件費を加味する重要性
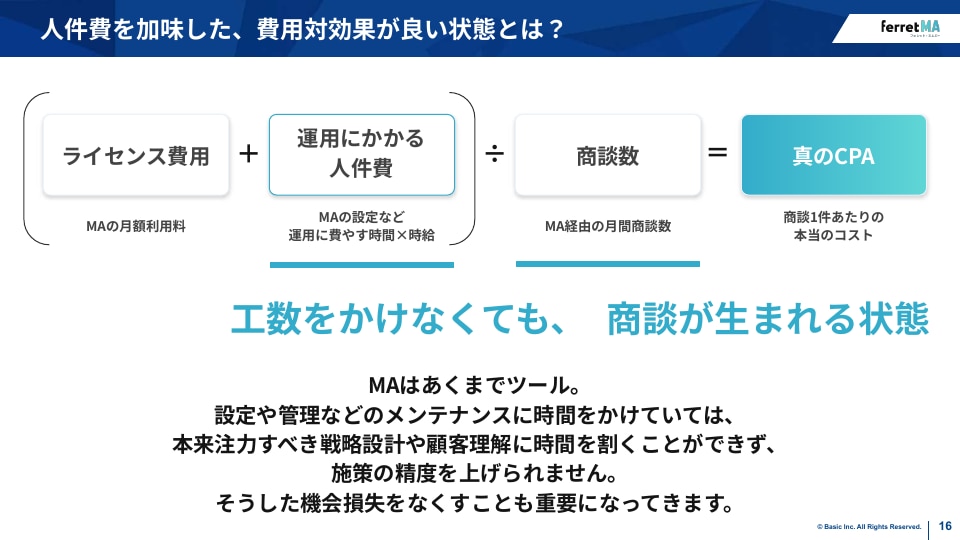
MAツールの「真のCPA」は、月額のライセンス費用に運用にかかる人件費を足し合わせ、その合計をMAツールを介して獲得した月間の商談数で割ることで算出できます。まずは「人件費込み」で評価
する前提を押さえておきましょう。
MAはあくまで道具であり、そのメンテナンスや管理に過剰な時間を費やしていては、マーケターが
本来注力すべき戦略設計や顧客理解に時間を割くことができません。結果として施策の精度が
上がらず、機会損失につながる可能性もあるため、人件費を含めたコスト評価が重要となります。
モデルケースで試算する「真のCPA」の算出プロセス
従業員200名規模のBtoB企業をモデルケースとして、具体的な「真のCPA」を算出するプロセスを見ていきましょう。
【試算モデルの前提】
- 従業員数: 約200名規模のBtoB企業
- 保有リスト数: 10,000件
- メールマガジン配信頻度: 週2回(月8回、月間8万通)
- MAツール費用: 月額30万円
STEP1: 1通あたりの配信単価
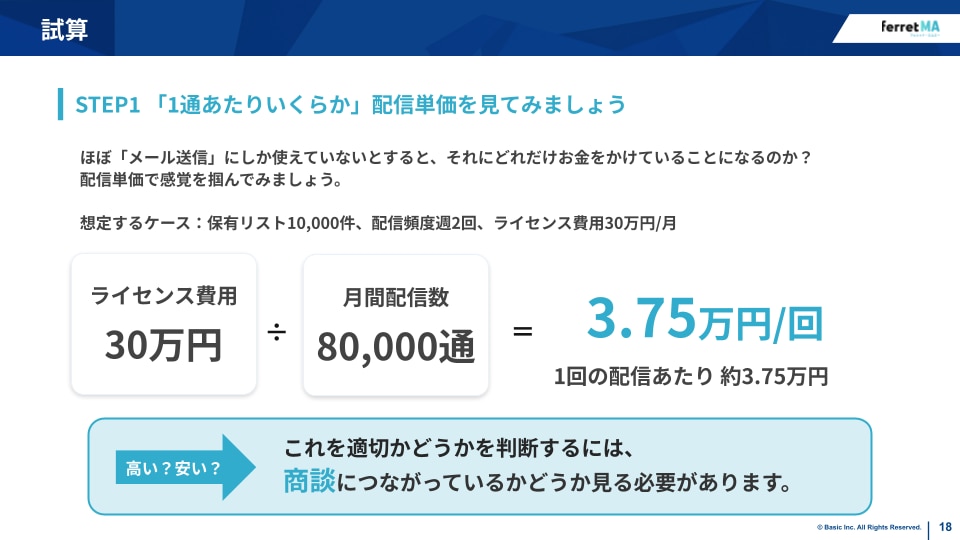
MAツールが実質的にメール配信にしか使われていないと仮定した場合、1通あたりの配信単価は以下のようになります。
月額ライセンス費用30万円 ÷ 月間配信数80,000通 = 3.75円/通
1回のメール配信に約3.75円かかっている計算です。しかし、これが商談にどれだけ繋がっているかを確認しなければ、費用対効果の判断はできません。
STEP2: 商談基準でのCPA
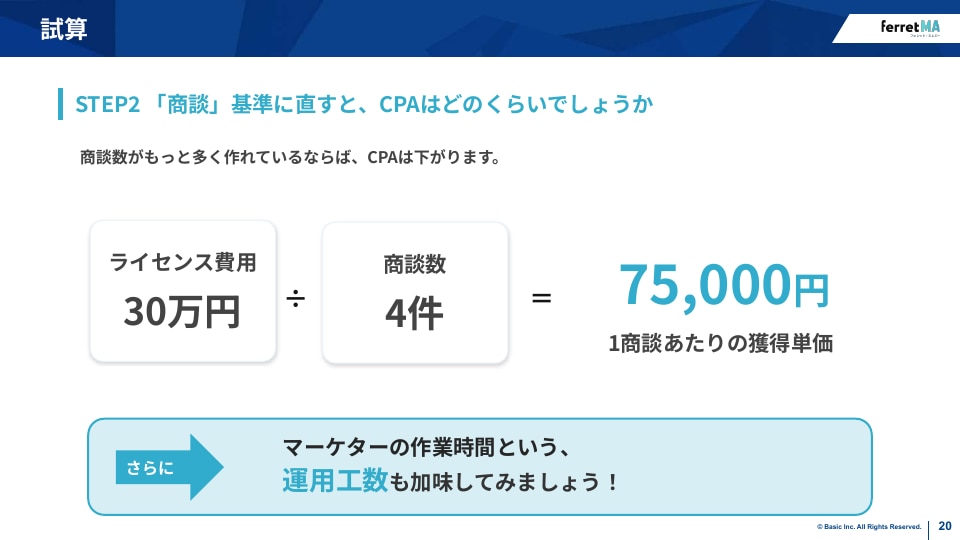
次に、メール配信が実際に商談にどの程度繋がっているかを見ていきます。
- 月間配信数: 80,000通
- 開封率: 20% → 開封数: 16,000件
- クリック率: 1% → クリック数: 160件
- 商談化率: 2.5% → 商談数: 4件
この場合、ライセンス費用のみで商談あたりの獲得単価を計算すると、以下のようになります。
ライセンス費用30万円 ÷ 商談数4件 = 75,000円/件
STEP3: 運用工数を加味した「真のCPA」
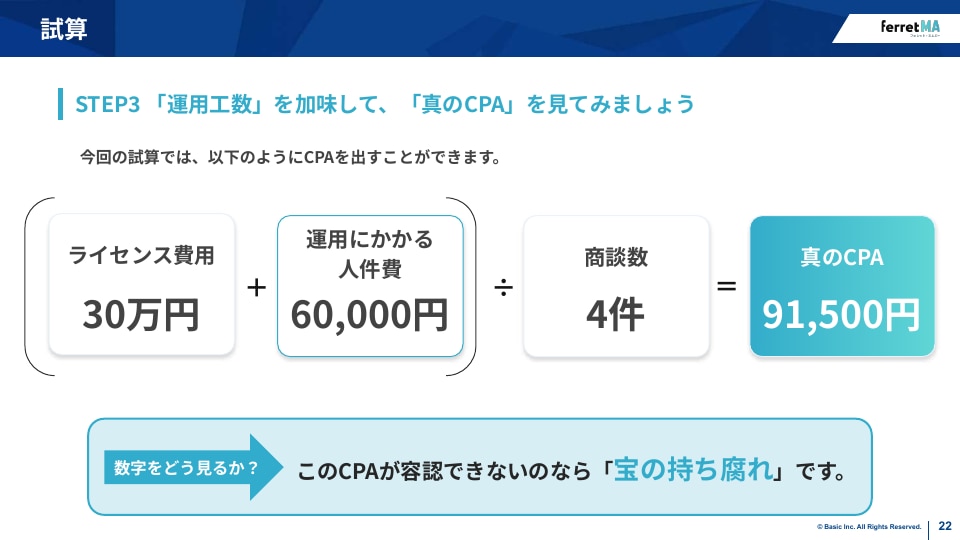
さらに、運用工数(人件費)を加味した場合の「真のCPA」を確認しましょう。
MA運用にかかるマーケターの時給を3,000円と仮定した場合の運用工数は以下の通りです。
- 配信準備(文面・リスト作成): 1.5時間 × 8回 = 12時間/月
- ツール管理・保守(リスト精査、エラー対応など): 8時間/月
- 合計運用時間: 20時間/月
この運用時間に対する人件費は、20時間 × 時給3,000円 = 60,000円/月となります。
これらの数値を合わせて「真のCPA」を算出します。
(ライセンス費用30万円 + 運用にかかる人件費60,000円) ÷ 商談数4件 = 約91,500円(約92,000円)
モデルケースでは、商談1件あたりの 「真のCPA」は約91,500円となります。このCPAが自社の許容
範囲を超えている場合、MAツールが「宝の持ち腐れ」になっている可能性があります。
企業規模別に見る「真のCPA」の傾向と課題
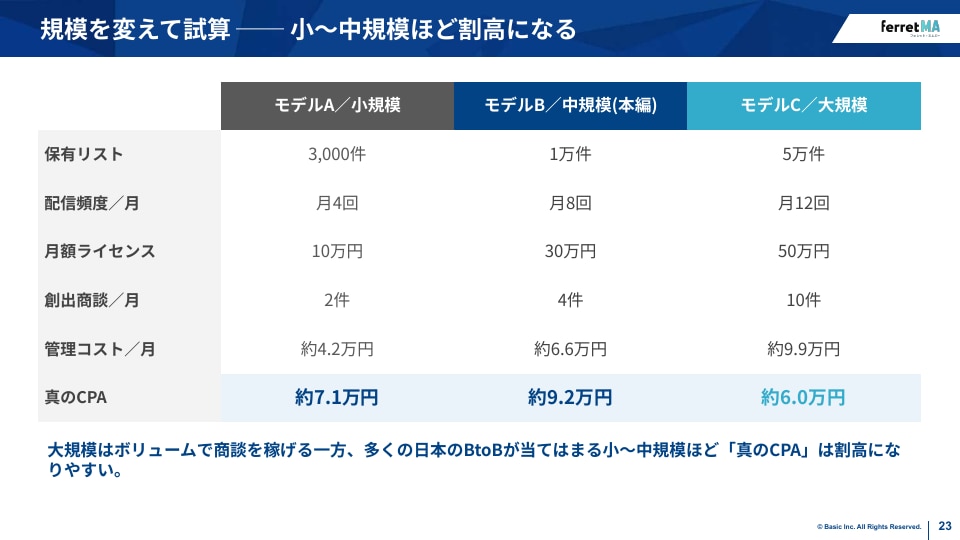
企業規模を変えて「真のCPA」を試算すると、一般的に小〜中規模の企業ほどCPAが割高になる傾向が見られます。規模別のイメージを、次のスライドで確認します。
- モデルA(小規模): 保有リスト3,000件、月額ライセンス10万円、創出商談2件、管理コスト
約4.2万円 → 真のCPA約7.1万円 - モデルB(中規模): 保有リスト10,000件、月額ライセンス30万円、創出商談4件、管理コスト
約6.6万円 → 真のCPA約9.2万円 - モデルC(大規模): 保有リスト50,000件、月額ライセンス50万円、創出商談10件、管理コスト
約9.9万円 → 真のCPA約6.0万円
大規模企業は、ボリュームメリットによって商談数を多く稼げるため、相対的にCPAは低くなりがち
です。しかし、多くの日本のBtoB企業が該当する小〜中規模では、MAツールのライセンス費用と
運用工数が商談数に対して割高になりやすく、「真のCPA」が高騰する傾向があります。
STEP2:「使いこなせない」の構造を理解する
(機能疲労・運用負荷)
MAツールが導入されても活用が進まないのは、現場の担当者のスキル不足が原因ではありません。
多くの場合、ツールのオーバースペックや複雑な運用が根本的な原因となっています。
前提:高機能製品の「機能疲労」はMA固有の問題ではない
MAツールの「宝の持ち腐れ」は、MA固有の問題ではありません。高機能な製品を導入しても使い
こなせない 「機能疲労」という現象は、SaaS製品や高機能家電など、私たちの身近な購買行動にも
共通して見られます。まずはこの前提を、次のスライドで確認します。
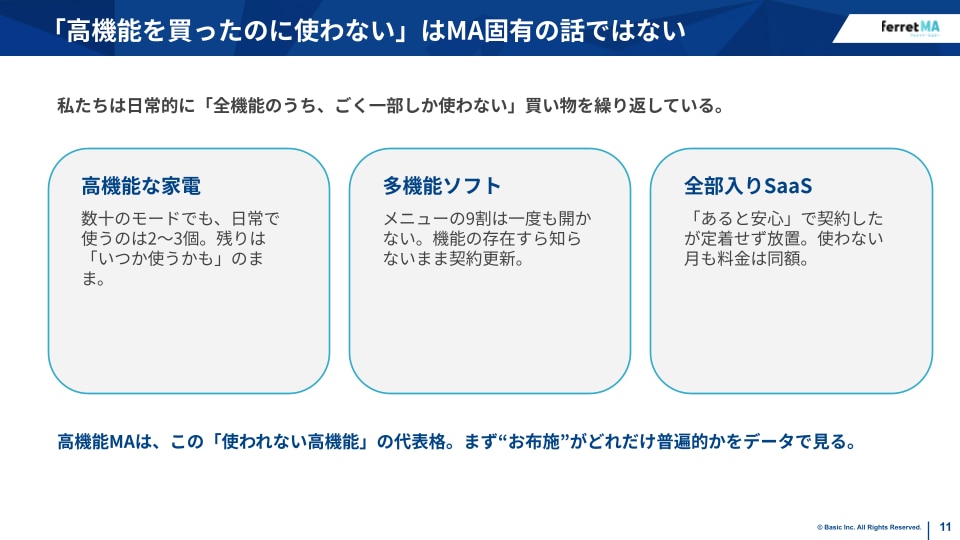
例えば、オーブンやグリルなど多様な機能を備えた電子レンジを購入しても、日常的に使うのは
温め機能だけという人も少なくないでしょう。同様に、SaaS製品においても、機能過多なものほど
「使う前」は魅力的に見えるものの、「使った後」にはシンプルな方が良かったと感じる傾向がデータとして示されています。
ある調査会社の報告によると、SaaSにかかる支出のうち 約30%が未利用または低活用と試算されて
おり、世界中で年間およそ 900億ドルが無駄になっているという指摘もあります。また、導入したSaaSアプリの 約半数が未活用・低活用とされる実態も明らかになっています。日本の大企業では、 60.7%が「十分に使いこなせていないSaaSがある」と回答しており、「宝の持ち腐れ」は国内でも
大きな問題となっています。
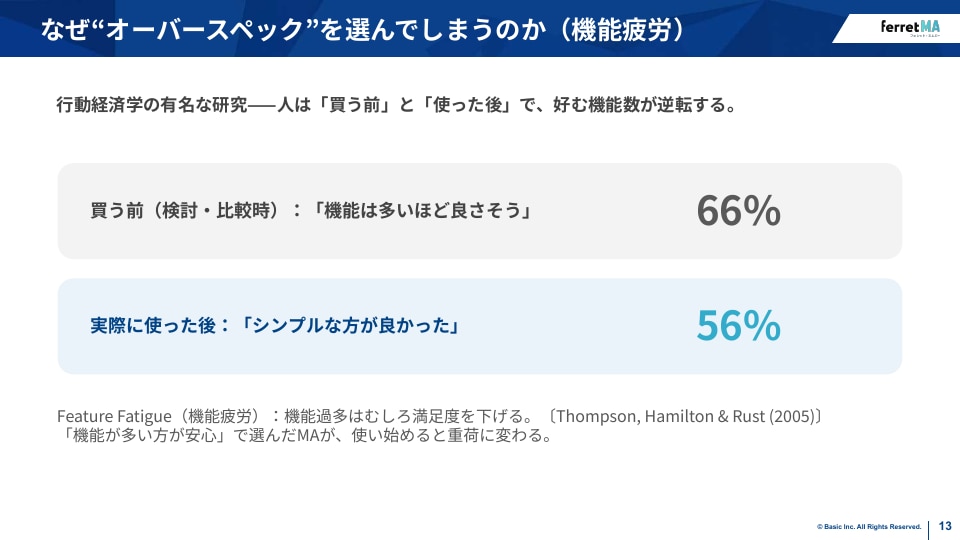
この「機能疲労」は、購入前は多機能を求める一方で、実際に使用するとシンプルな機能を好むようになる現象として知られています。MAツールもこの例外ではなく、「機能が多い方が安心」という理由で選んだツールが、運用負荷や学習コストの高さから結果的に活用しきれない「宝の持ち腐れ」状態に陥るケースが多く見られます。
導入は進むも活用が進まないMAツールの実態
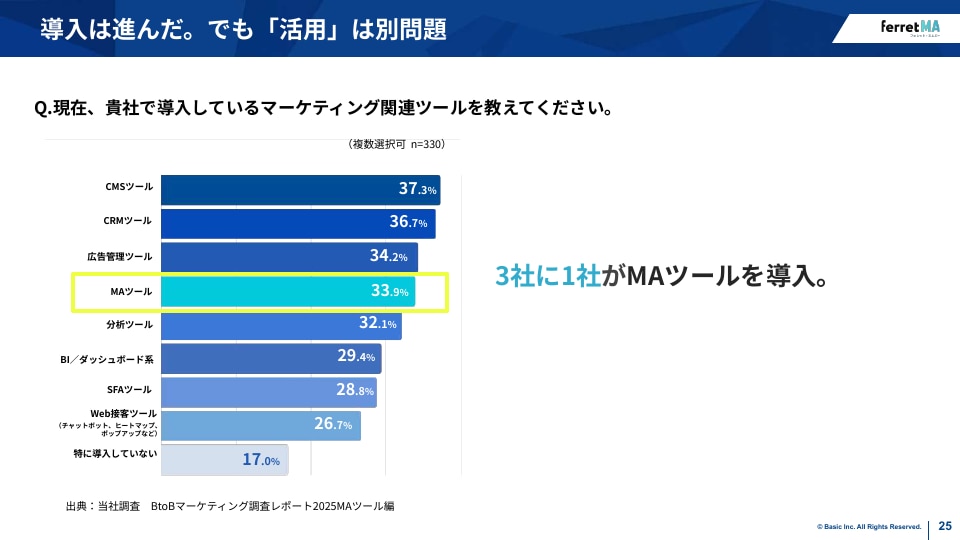
BtoB企業におけるMAツールの導入は進展しているものの、その活用には多くの課題が伴います。BtoBマーケティングの市場調査によると、マーケティング関連ツールを導入している企業の
約3社に1社がMAツールを取り入れていることが示されています。
しかし、導入後のMAツールの運用に関して、多くの企業が課題を抱えています。特に、高度な機能
であるシナリオ設計やスコアリングについて、 半数以上の企業が「難しい」と感じており、MAツールを実質的に使いこなせていない現状が明らかになっています。
MAツールの活用が進まない主な理由として、以下の点が挙げられます。
- 設定や運用が複雑で、社内で十分な運用体制が整っていない。
- 導入はしたものの、活用が進まず、スコアリングなどの機能が形骸化している。
スコアリングと複雑シナリオの構造的欠陥と現場の疲弊
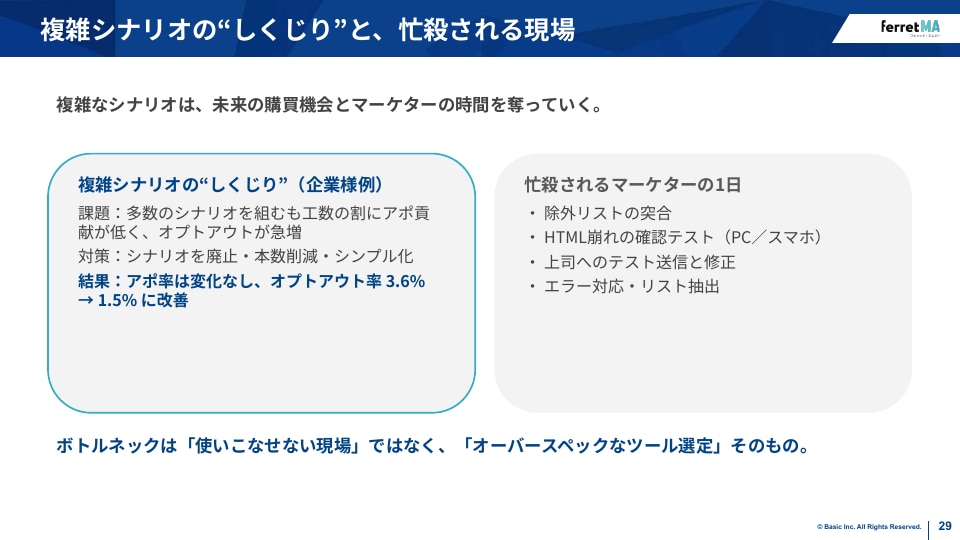
MAツールの高度な機能であるスコアリングや複雑なシナリオ設定は、運用が継続するにつれて形骸化し、現場のマーケターに疲弊をもたらすことがあります。
スコアリングはリードの行動に点数を付与することで育成状況を可視化しますが、この点数が必ず
しも実際の購買意欲や温度感と一致しないケースが見られます。
複雑なシナリオ設計も同様です。最初に多岐にわたるシナリオを構築しても、それが期待通り
アポイント獲得に繋がらないことがあります。シナリオの設定には多大な工数を要する一方で、顧客の温度感がシナリオの想定通りに上昇しないケースも少なくありません。また、不必要なメール配信
頻度の増加がオプトアウト率の上昇を招くなど、かえって逆効果になる可能性も指摘されています。
高機能MAが「機能する/しない」企業の特徴
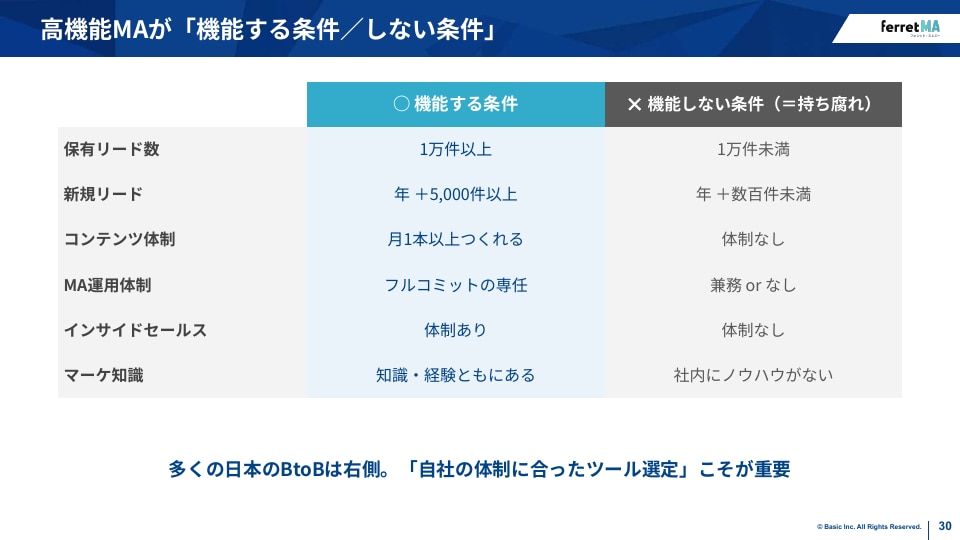
高機能なMAツール自体が悪いわけではなく、その機能が最大限に活かされる企業と、そうでない企業には明確な特徴があります。
高機能MAが機能する条件
- 保有リード数が1万件以上で、新規リードの獲得数が年間5,000件以上である。
- コンテンツ制作体制が充実しており、月に1本以上のコンテンツを継続的に作成できる。
- MA運用の専任担当者がおり、フルコミットできる体制が整っている。
- インサイドセールス体制が確立されている。
- 社内にマーケティングに関する豊富な知識と経験がある。
高機能MAが機能しない(宝の持ち腐れになる)条件
- 保有リード数が1万件未満で、新規リードの獲得数が年間数百件未満である。
- コンテンツ制作体制がない、または不十分である。
- MA運用体制が兼務であるか、専門担当者がいない。
- インサイドセールス体制がない。
- 社内にマーケティングのノウハウが不足している。
多くの日本企業、特に中小規模のBtoB企業は「高機能MAが機能しない条件」に該当しやすく、
結果的に高機能なMAツールが「宝の持ち腐れ」になっているケースが多いとされます。自社の体制やリソースに適合したツール選定こそが、MA運用の成功には不可欠です。
STEP3:「足し算」から「引き算のマーケティング」へ。ムダを減らして成果に寄せる
MAツール導入においては、多機能なツールほど良いという「足し算」の発想から、必要十分な機能に絞り込む 「引き算のマーケティング」へと転換することが重要です。これにより運用工数を削減し、浮いたリソースを本来注力すべき企画や顧客との対話に充て、費用対効果の適正化を目指します。
MA活用における「足し算」と「引き算」の発想
多くの企業がMAツールを選ぶ際、できることの多さ、すなわち「機能の足し算」を重視しがちです。しかし、この足し算の発想が、かえって運用を複雑化させ、結果的に期待した成果につながらない
原因となることがあります。
一方、「引き算のマーケティング」とは、運用工数やコストを意識し、本当に必要な機能に絞り込む
考え方です。これによってCPA(顧客獲得単価)が適正化され、マーケティング担当者はより戦略的な業務に時間を費やせるようになります。
コストが適正化されることで、例えば広告投資など他のマーケティング施策にリソースを振り分ける
判断も可能になります。
リプレイスで年間500万円超の損失を解消する可能性
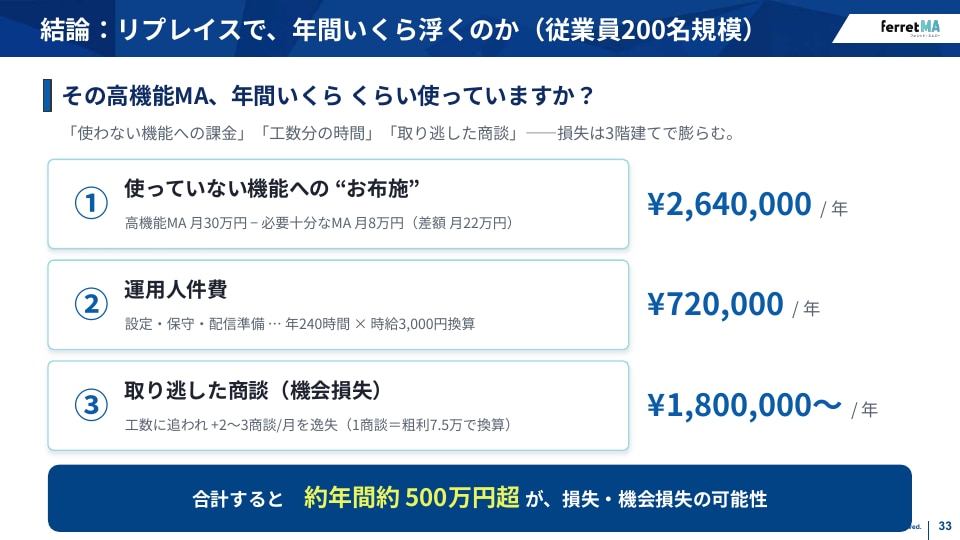
高機能MAを導入しているにもかかわらず、その機能の大部分を使いこなせていない場合、年間で
数百万円規模の損失が発生している可能性があります。この損失は 「使っていない機能への課金」
「運用人件費分の時間」「取り逃がした商談による機会損失」という3つの要素で構成されます。
例えば、月額30万円の高機能MAから月額8万円の必要十分なMAにリプレイスした場合、
年間で 264万円のツール費削減が見込めます(月額22万円の差額)。
これに、設定や保守、配信準備にかかる年間240時間の人件費約 72万円(時給3,000円換算)の削減が加わります。
さらに、運用工数に追われて取り逃していた月2〜3件の商談(1商談あたり粗利7.5万円で換算)が
解消されれば、年間約 180万円の機会損失を防ぐことができます。これらの損失を合計すると、
年間で 約500万円超のコスト削減や機会損失の解消につながる可能性があるのです。
投資対効果の3つのシナリオ:現状維持の「見えない損失」に気づく
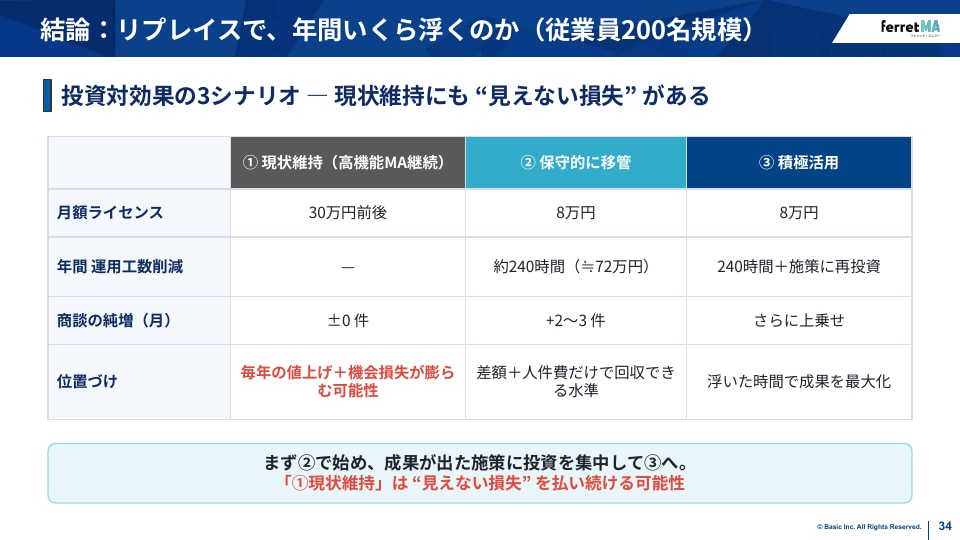
MAツールの投資対効果を考える際、企業がとりうる選択肢は大きく3つのシナリオに分けられます。現状維持を選ぶことにも、「見えない損失」が存在する点に注意が必要です。
- 現状維持(高機能MA継続)
- 月額ライセンス費用は約30万円前後
- 年間運用工数の削減は期待できず、商談の純増も±0件
- 毎年値上げのリスクや、機会損失が膨らむ可能性を抱える
- 保守的に移管(シンプルMAへリプレイス)
- 月額ライセンス費用は約8万円に削減
- 年間約240時間(約72万円)の運用工数削減
- 月あたり2〜3件の商談純増
- ツール費用と人件費の差額だけで投資を回収できる水準
- 積極活用(シンプルMAを最大限に活用)
- 月額ライセンス費用は約8万円
- 年間240時間の運用工数削減に加え、浮いた時間を新たな施策に再投資
- 商談の純増はさらに上乗せされ、浮いた時間で成果を最大化
これらのシナリオを比較すると、現状維持が必ずしも最善ではないことがわかります。
まずは「保守的に移管」でコスト削減と商談増加を実現し、
その後、浮いたリソースを成果の出る施策に集中して再投資することで「積極活用」へと移行する
ことが、費用対効果を最大化する道筋です。
実践:自社の数字で診断する
(真のCPA→ROI→詰まりタイプ)
MA運用の費用対効果を客観的に把握し、利益貢献しているかを判断するには、自社の数字で
「真のCPA」を算出し、その結果に基づいて運用体制やツールの見直しを検討することが不可欠です。このセッションでは、具体的な計算ステップと課題タイプの診断方法を紹介します。
自社の「真のCPA」を算出する3つのステップ
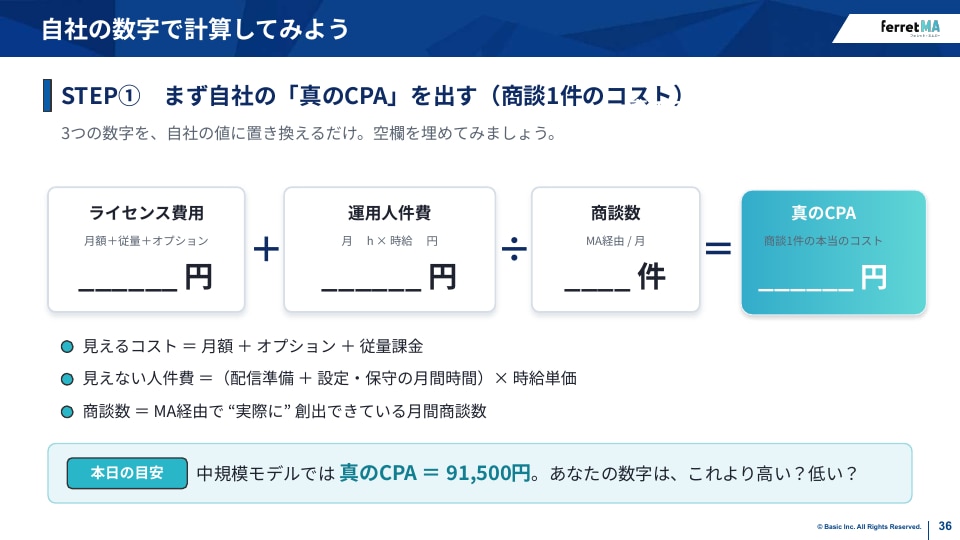
MAの費用対効果を評価する「真のCPA」は、単なるライセンス費用だけでなく、運用にかかる
見えない人件費まで含めて算出することが重要です。
モデルケースで約91,500円というCPAが示されましたが、自社の数字で計算すると、この値より
高いか低いかが明らかになります。
具体的な計算には、以下の3つの要素を自社の値に置き換えて使用します。
- 見えるコスト: MAツールの月額ライセンス費に、オプションや従量課金を加えたもの。
- 見えない人件費: メール配信準備や設定・保守にかかる月間の作業時間に、時給単価を掛け合わせたもの。
- 商談数: MAツール経由で実際に創出できた月間の商談数。
これらの数値を以下の式に当てはめて計算します。
真のCPA = (見えるコスト + 見えない人件費) ÷ 商談数
計算したCPAが「利益に貢献」しているかROIで判定する
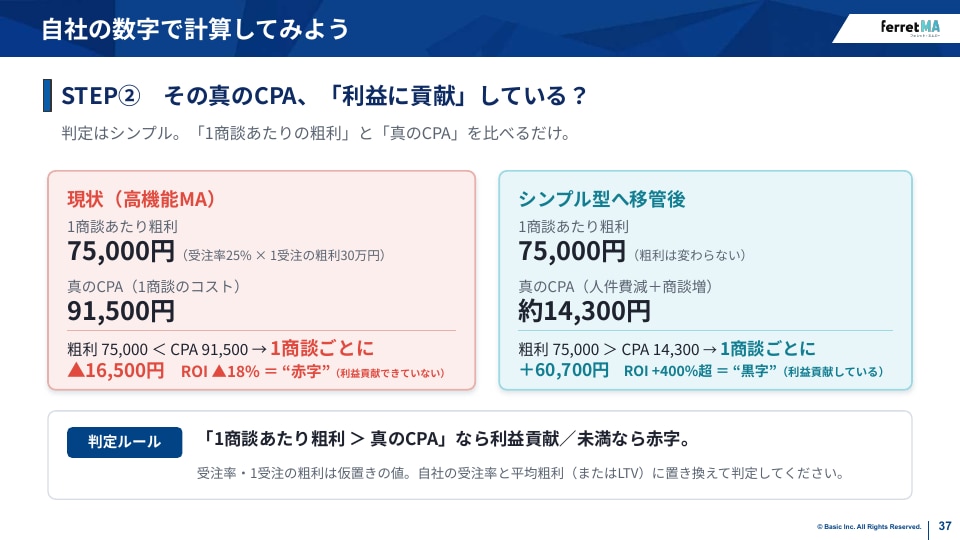
算出した「真のCPA」が、企業にとって本当に利益に貢献しているかを判断するには、1商談あたりの粗利と比較することが必要です。判定の考え方を、次のスライドで確認します。
例えば、1受注あたりの粗利が30万円で受注率25%の場合、1商談あたりの粗利は75,000円です。
もし「真のCPA」が91,500円であれば、1商談ごとに16,500円の赤字となり、ROIはマイナス18%で
利益に貢献できていない状態です。
一方、「真のCPA」を14,300円まで削減できた場合、1商談ごとに60,700円の利益が生まれ、ROIは
プラス400%超となり、利益に大きく貢献していると判断できます。
判定ルールはシンプルで、「1商談あたりの粗利」が「真のCPA」を上回っていれば利益貢献していると見なせます。計算する際は、自社の正確な受注率と平均粗利(またはLTV)を使用し、現状のMA運用が企業利益にどれだけ貢献しているかを客観的に評価しましょう。
あなたのMAは「どの詰まり」タイプか?チェックシートで診断
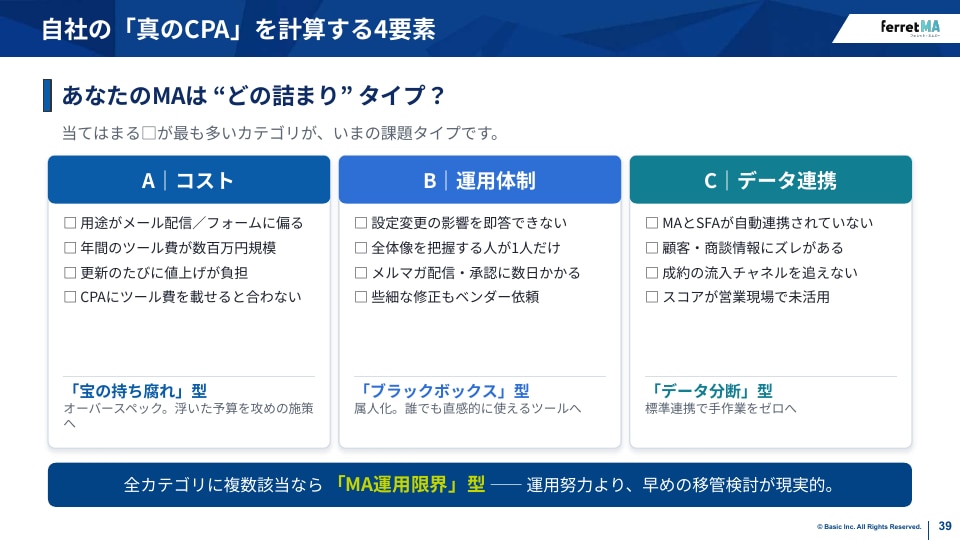
自社のMA運用に潜む課題を特定するために、「真のCPA」を計算する4要素に基づいた
「詰まり」タイプ診断が有効です。
自社のMAが抱える問題は、主に以下の3つのタイプに分類できます。
- コスト:
- MAの用途がメール配信やフォーム作成に偏っている
- 年間ツール費用が数百万円規模に上る
- 更新のたびに値上げがあり、費用負担が大きい
- CPAにツール費用を含めると、費用対効果が合わない
このタイプに多く該当する場合、MAが「宝の持ち腐れ」状態であり、オーバースペックなツールを契約している可能性があります。浮いた予算を他の攻めの施策に回す余地があるでしょう。
- 運用体制:
- MAの設定変更が社内で即答できない
- MA運用全体の把握者が一人に限られている
- メルマガ配信や承認プロセスに数日かかる
- 些細な修正もベンダーへの依頼が必要
このタイプに多く該当する場合、MA運用が「ブラックボックス」化し、属人性に依存している状態です。誰でも直感的に使えるツールへの移行や、運用体制の見直しが求められます。
- データ連携:
- MAとSFAが自動連携されていない
- 顧客情報や商談情報にズレが生じている
- 成約に至った流入チャネルが正確に追えない
- MAによるスコアリングが営業現場で活用されていない
このタイプに多く該当する場合、MAが「データ分断」型であり、ツール間の連携不足がボトルネックとなっています。標準連携機能を活用し、手作業をゼロにする仕組み作りが必要です。
上記のチェックリストで複数のカテゴリに該当する項目が多い場合、「MA運用限界」型と診断でき
ます。この場合は、運用努力だけでは改善が難しいため、ツールのリプレイスを早めに検討することが現実的な解決策となるでしょう。
見えるコスト、見えない管理コスト、そして成果を全て算出し、自社の「真のCPA」を出すことが
見直しへの第一歩です。数字を根拠にMAツールの見直しを検討することで、より効果的なマーケ
ティング戦略を実現できます。
まとめ:今回の要点
本ウェビナーでは、既存MAが「高額なメルマガ配信ツール」と化してしまう状況を、コストと運用の両面から整理しました。最後に要点を3つにまとめます。
1. 「真のCPA」でMAの費用対効果を客観的に把握する
MAツールの費用対効果を正しく評価するには、月額ライセンス費用だけでなく、運用にかかる人件費まで含めた 「真のCPA」で判断することが不可欠です。まずは自社の数字に置き換えて算出し、許容できる水準かを確認します。
2. 「使いこなせない」根本原因は、オーバースペックと運用負荷にある
導入後に活用が進まない背景には、現場のスキル不足ではなく、機能疲労や複雑な運用設計による
負荷があります。成果が出にくい設計ほど運用工数が増え、結果として「宝の持ち腐れ」に陥りやすくなります。
3. 「引き算のマーケティング」で、ムダを減らし成果に集中する
多機能を使い切ることを目的にせず、必要十分な機能に絞り込むことで運用工数を削減できます。
浮いた時間を、企画・顧客理解・商談につながる施策に再投資することが、ROIを改善する現実的な
道筋です。
まとめ:そのMA、本当に今の自社に合っていますか?
今回ご紹介したように、MAの費用対効果を考えるうえでは、月額のライセンス費用だけを見るのではなく、運用にかかる工数や人件費まで含めた「真のCPA」で捉えることが重要です。
高機能なMAを導入していても、実際に使っているのはメール配信やフォーム作成だけ。
複雑な設定や管理に時間を取られ、本来注力したい施策に手が回らない。
もしそんな状態になっているのであれば、「もっと使いこなす方法」を考えるだけでなく、
そもそも今の自社に、この機能や運用負荷が本当に必要なのかを見直してみてもよいかもしれません。
ferret MAは、現場のマーケターが日々無理なく使い続けられることを重視したMAツールです。
必要以上に複雑な機能を持たせるのではなく、メール配信や顧客管理、行動検知、営業連携など、BtoBマーケティングで商談創出につなげるために必要な機能をシンプルにまとめています。
また、MAの乗り換えや運用改善についても、現在のツールや運用状況を伺ったうえで、
「本当に乗り換えるべきなのか」というところから一緒に整理しています。
「今のMA、費用に見合っているのかわからない」
「運用負荷が高く、担当者が疲弊している」
「機能を使いこなせていない気がする」
そんなお悩みがあれば、一度お気軽にご相談ください。
今の運用を続けるべきか、見直すべきか。自社にとって無理なく成果につながるMA運用を、
一緒に考えていきましょう。